Domain rücklauftemperaturbegrenzer.de kaufen?
Wir ziehen mit dem Projekt
rücklauftemperaturbegrenzer.de um.
Sind Sie am Kauf der Domain
rücklauftemperaturbegrenzer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rücklauftemperaturbegrenzer.de kaufen?
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **


Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:
-
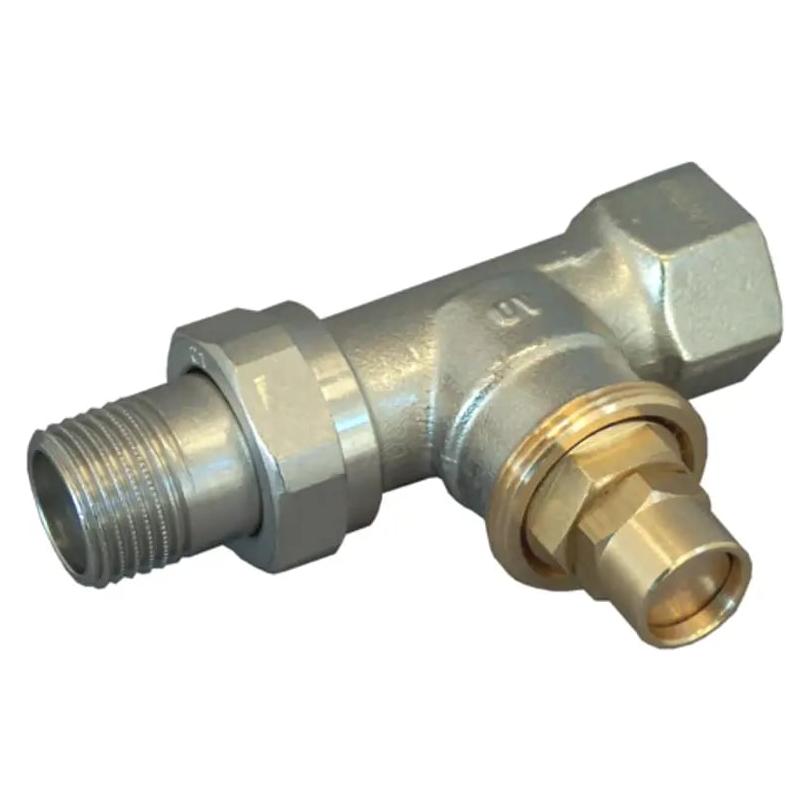
Oventrop Rücklauftemperaturbegrenzer DN 10, Rücklauf-Durchgang, MS vernickelt (1024463)Eigenschaften • Ventile für Thermostate Uni RTLH\n• Gewindeanschluss M 30 x 1,5\n• Einsatzbereich Zentralheizungsanlagen mit geschlossenen Kreisläufen\n• Für den Betrieb mit nicht aggressiven\n• Ungefährlichen Flüssigkeiten\n• Kombinierte Radiator-/Flächenheizung\n• Max. Betriebsdruck 10 bar (PN 10)\n• Ventileinsatz mit Doppelkegel (1024463)23,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Oventrop Rücklauftemperaturbegrenzer DN 15, Rücklauf-Durchgang, MS vernickelt (1024464)Eigenschaften • Ventile für Thermostate Uni RTLH\n• Gewindeanschluss M 30 x 1,5\n• Einsatzbereich Zentralheizungsanlagen mit geschlossenen Kreisläufen\n• Für den Betrieb mit nicht aggressiven\n• Ungefährlichen Flüssigkeiten\n• Kombinierte Radiator-/Flächenheizung\n• Max. Betriebsdruck 10 bar (PN 10)\n• Ventileinsatz mit Doppelkegel (1024464)21,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **

Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
Wie kann man langfristige Schadenfreiheit in der Versicherungsbranche sicherstellen?
Durch eine sorgfältige Risikobewertung und -auswahl von Kunden, regelmäßige Überprüfung der Versicherungsverträge und -bedingungen sowie eine transparente Kommunikation mit den Versicherten über mögliche Risiken und Präventionsmaßnahmen. Zudem ist eine solide Kapitalausstattung und Risikomanagement entscheidend, um unvorhergesehene Schäden abzudecken und langfristige Stabilität zu gewährleisten. Die Einhaltung gesetzlicher Vorschriften und die kontinuierliche Weiterentwicklung von Produkten und Services sind ebenfalls wichtige Faktoren für langfristige Schadenfreiheit in der Versicherungsbranche. **
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:
-
Oventrop Rücklauftemperaturbegrenzer DN 10, Rücklauf-Durchgang, MS vernickelt (1024463)Eigenschaften • Ventile für Thermostate Uni RTLH\n• Gewindeanschluss M 30 x 1,5\n• Einsatzbereich Zentralheizungsanlagen mit geschlossenen Kreisläufen\n• Für den Betrieb mit nicht aggressiven\n• Ungefährlichen Flüssigkeiten\n• Kombinierte Radiator-/Flächenheizung\n• Max. Betriebsdruck 10 bar (PN 10)\n• Ventileinsatz mit Doppelkegel (1024463)23,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
-
Oventrop Rücklauftemperaturbegrenzer DN 15, Rücklauf-Durchgang, MS vernickelt (1024464)Eigenschaften • Ventile für Thermostate Uni RTLH\n• Gewindeanschluss M 30 x 1,5\n• Einsatzbereich Zentralheizungsanlagen mit geschlossenen Kreisläufen\n• Für den Betrieb mit nicht aggressiven\n• Ungefährlichen Flüssigkeiten\n• Kombinierte Radiator-/Flächenheizung\n• Max. Betriebsdruck 10 bar (PN 10)\n• Ventileinsatz mit Doppelkegel (1024464)21,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LEDE Kabelloses Kühlschrankthermometer Mit Fühler Und Akustischem Alarm Zur Überwachung Der Temperatur In Der Heimischen KücheWillkommen in unserem Shop! Dieses Kühlschrankthermometer eignet sich für den Einsatz im Kühlschrank, Gefrierschrank oder im Freien und sorgt für die sichere Lagerung von Lebensmitteln. Der Messbereich für Innentemperaturen liegt zwischen -10 °C und 60 °C (22 °F bis 140 °F), für Außentemperaturen zwischen -40 °C und 60 °C (-40 °F bis 140 °F). Die Reichweite beträgt 100 m (im Freien). Das Thermometer kann auf einem Tisch platziert, an der Wand befestigt oder am Kühlschrank angebracht werden. Der Funksensor lässt sich an der Tür oder Wand anbringen. Das LCD-Display speichert Minimal- und Maximaltemperaturen, zeigt Temperaturverläufe an und überwacht Temperaturschwankungen. Das Hauptgerät verfügt über 6 Funktionstasten, der Sender über eine Signalstärkeanzeige. Mit den entsprechenden Tasten können Sie den Alarm aktivieren/deaktivieren, zwischen °C und °F umschalten und die Maximal-/Minimalwerte löschen. Sobald die voreingestellten Alarmwerte überschritten werden, gibt das Funkthermometer einen akustischen und optischen Alarm aus. Produkttyp: Thermometer. Material: Kunststoff + Elektronische Bauteile. Gewicht: ca. 214 g. Stromversorgung Thermometer: 2 AAA-Batterien (nicht im Lieferumfang enthalten). Stromversorgung Sender: 4 AA-Batterien (nicht im Lieferumfang enthalten). Messbereich Innentemperatur: -10 °C bis 60 °C. Messbereich Außentemperatur: -40 °C bis 60 °C. Reichweite: 100 m (im Freien). Größe Thermometer: ca. 9,5 x 8,5 cm. Größe Sender: ca. 10,5 x 3,5 cm. Lieferumfang: 1 x Thermometer (Batterien nicht enthalten), 2 x Sender (Batterien nicht enthalten), 1 x Bedienungsanleitung. Bitte beachten Sie, dass es aufgrund manueller Messung zu Abweichungen von 0–1 Zoll kommen kann. Monitore sind nicht einheitlich kalibriert, daher kann die Farbe des Artikels auf den Fotos leicht vom Original abweichen. Das Produkt darf nicht auseinandergenommen werden. Sollte die Kontrollleuchte schwach leuchten, tauschen Sie bitte die Batterie aus. Setzen Sie das Produkt keiner übermäßigen Hitze, Feuchtigkeit, Staubbelastung oder korrosiven Gasen aus, um Schäden an den elektronischen Bauteilen zu vermeiden. Bei Überschreitung der voreingestellten Temperatur ertönt der Alarm nicht sofort. Die Temperatur wird nach 10 Minuten erneut gemessen. Sobald der Alarmwert erreicht ist, ertönt der Alarm. Bitte legen Sie neue Batterien ein, um die Genauigkeit des Thermometers zu gewährleisten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
-
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
-
Wie kann man langfristige Schadenfreiheit in der Versicherungsbranche sicherstellen?
Durch eine sorgfältige Risikobewertung und -auswahl von Kunden, regelmäßige Überprüfung der Versicherungsverträge und -bedingungen sowie eine transparente Kommunikation mit den Versicherten über mögliche Risiken und Präventionsmaßnahmen. Zudem ist eine solide Kapitalausstattung und Risikomanagement entscheidend, um unvorhergesehene Schäden abzudecken und langfristige Stabilität zu gewährleisten. Die Einhaltung gesetzlicher Vorschriften und die kontinuierliche Weiterentwicklung von Produkten und Services sind ebenfalls wichtige Faktoren für langfristige Schadenfreiheit in der Versicherungsbranche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.