Domain rücklauftemperaturbegrenzer.de kaufen?
Wir ziehen mit dem Projekt
rücklauftemperaturbegrenzer.de um.
Sind Sie am Kauf der Domain
rücklauftemperaturbegrenzer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rücklauftemperaturbegrenzer.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Hofer, Stefan: Domain StorytellingDomain Storytelling , Gemeinschaftlich, visuell und agil zu fachlich wertvoller Software , Luft- & Hydraulikfederung > Sportfederung , Erscheinungsjahr: 20230703, Produktform: Kartoniert, Autoren: Hofer, Stefan~Schwentner, Henning, Seitenzahl/Blattzahl: 478, Abbildungen: komplett in Farbe, Keyword: Agile Entwicklung; Agile Softwareentwicklung; Agilität; Anforderungsermittlung; Domain Stories; Domain-Driven Design; Event Storming; Gemeinsame Fachsprache; Geschäftsprozesse; Interviewtechnik; Kollaboratives Arbeiten; Kommunikation; Modellierungstechnik; Requirements Engineering; Softwarearchitektur; Softwareentwicklung; Storytelling; Ubiquitous lLanguage; User Story Mapping; Visualisierung, Fachschema: EDV / Theorie / Software-Entw. / Software Engineering~Informatik, Fachkategorie: Informatik, Warengruppe: HC/Informatik, Fachkategorie: Software Engineering, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXIV, Seitenanzahl: 222, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dpunkt.Verlag GmbH, Verlag: Dpunkt.Verlag GmbH, Verlag: "dpunkt.verlag GmbH", Länge: 237, Breite: 162, Höhe: 17, Gewicht: 482, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oventrop OV Rücklauftemperaturbegrenzer-Set Uni RTLH, Rücklauf-Axial DN 15, Zubehör HeizenRücklauftemperaturbegrenzer-Set bestehend aus einem Rücklaufventil und dem Thermostat Uni RTLH. Austausch des Ventileinsatzes ohne Entleeren des Systems mit einem speziellen Werkzeug. Messingfitting mit vernickeltem Gehäuse und Edelstahlspindel. Anschluss für Gewinde. Weitere technische Merkmale: - Farbe des Knopfes: weiss - Geeignet für Zweirohrsystem: Ja - Automatische Entwässerungssteuerung: Nein - Mit Quetschset: Nein - Vor einstellbar: Nein - Mit Staubschutzkappe: Ja - Gehäusematerial: Messing - Heizkörperanschlussgrösse: 1/2 Zoll (15) - Thermostatvorbereitung: Ja - Gegenläufige Fliessrichtung: Nein - Geeignet für Einrohrsystem: Nein - Verkürzte Bauhöhe: Nein - Mit gebogenem Endstück: Nein - Dimension Thermostatanschluss: M30 x 1,5 - Oberflächenschutz: vernickelt.69,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **


Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
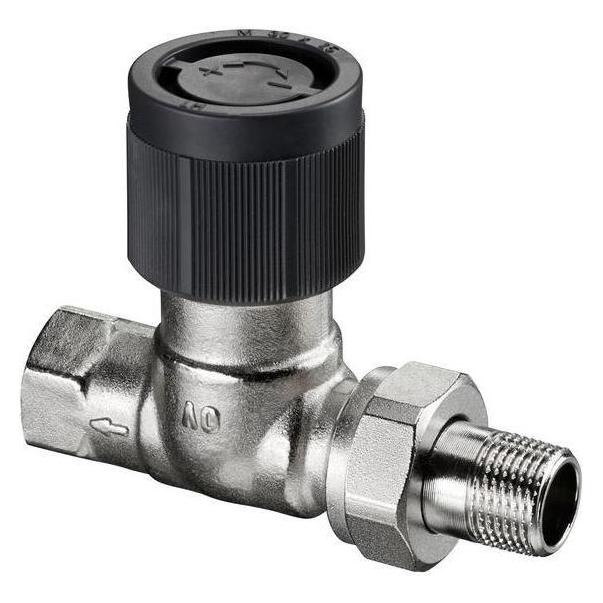
Oventrop OV Rücklauftemperaturbegrenzer Rücklauf-Durchgang DN 15, 1/2Zoll, Zubehör HeizenDer OV Rücklauftemperaturbegrenzer ist ein essentielles Ersatzteil für Heizgeräte, das speziell für den Einsatz in Heizsystemen konzipiert wurde. Mit einem Gewindeanschluss von M 30 x 1,5 und einem Heizkörperanschluss von 1/2 Zoll (DN 15) aus vernickeltem Messing, bietet dieses Produkt eine zuverlässige Lösung zur Regulierung der Rücklauftemperatur. Der Ventileinsatz mit Doppelkegel sorgt dafür, dass unbeabsichtigtes Überhitzen effektiv verhindert wird, was die Sicherheit und Effizienz des Heizsystems erhöht. Darüber hinaus ist der Rücklauftemperaturbegrenzer mit einer Frostschutzfunktion ausgestattet, die in kalten Umgebungen zusätzlichen Schutz bietet. Dieses Produkt ist für den Einsatz in Zweirohrsystemen geeignet und bietet eine thermostatische Vorbereitung, um eine optimale Temperaturregelung zu gewährleisten. - Vernickeltes Messinggehäuse für Langlebigkeit und Korrosionsschutz - Doppelkegel-Ventileinsatz zur Vermeidung von Überhitzung - Frostschutzfunktion für zusätzlichen Schutz in kalten Umgebungen - Geeignet für Zweirohrsysteme mit thermostatischer Vorbereitung.30,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hofer, Stefan: Domain StorytellingDomain Storytelling , Gemeinschaftlich, visuell und agil zu fachlich wertvoller Software , Luft- & Hydraulikfederung > Sportfederung , Erscheinungsjahr: 20230703, Produktform: Kartoniert, Autoren: Hofer, Stefan~Schwentner, Henning, Seitenzahl/Blattzahl: 478, Abbildungen: komplett in Farbe, Keyword: Agile Entwicklung; Agile Softwareentwicklung; Agilität; Anforderungsermittlung; Domain Stories; Domain-Driven Design; Event Storming; Gemeinsame Fachsprache; Geschäftsprozesse; Interviewtechnik; Kollaboratives Arbeiten; Kommunikation; Modellierungstechnik; Requirements Engineering; Softwarearchitektur; Softwareentwicklung; Storytelling; Ubiquitous lLanguage; User Story Mapping; Visualisierung, Fachschema: EDV / Theorie / Software-Entw. / Software Engineering~Informatik, Fachkategorie: Informatik, Warengruppe: HC/Informatik, Fachkategorie: Software Engineering, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXIV, Seitenanzahl: 222, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dpunkt.Verlag GmbH, Verlag: Dpunkt.Verlag GmbH, Verlag: "dpunkt.verlag GmbH", Länge: 237, Breite: 162, Höhe: 17, Gewicht: 482, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Oventrop OV Rücklauftemperaturbegrenzer-Set Uni RTLH, Rücklauf-Axial DN 15, Zubehör HeizenRücklauftemperaturbegrenzer-Set bestehend aus einem Rücklaufventil und dem Thermostat Uni RTLH. Austausch des Ventileinsatzes ohne Entleeren des Systems mit einem speziellen Werkzeug. Messingfitting mit vernickeltem Gehäuse und Edelstahlspindel. Anschluss für Gewinde. Weitere technische Merkmale: - Farbe des Knopfes: weiss - Geeignet für Zweirohrsystem: Ja - Automatische Entwässerungssteuerung: Nein - Mit Quetschset: Nein - Vor einstellbar: Nein - Mit Staubschutzkappe: Ja - Gehäusematerial: Messing - Heizkörperanschlussgrösse: 1/2 Zoll (15) - Thermostatvorbereitung: Ja - Gegenläufige Fliessrichtung: Nein - Geeignet für Einrohrsystem: Nein - Verkürzte Bauhöhe: Nein - Mit gebogenem Endstück: Nein - Dimension Thermostatanschluss: M30 x 1,5 - Oberflächenschutz: vernickelt.69,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Danfoss Rücklauftemperaturbegrenzer weißRücklauftemperaturbegrenzer FJVR. Fühler und Ventilgehäuse Der Rücklauftemperaturregler FJVR ist ein selbsttätiger Proportionalregler zur Regelung der Medientemperatur. FJVR besteht aus einem thermostatischen Element und einem Ventilgehäuse. Der Thermostat schließt bei steigender Temperatur. FJVR kann u.a. zur Rücklauftemperaturbegrenzung an Heizkörpern, als Frostschutz und insbesondere als einfache, kostengünstige Regelung zur Fußbodentemperierung bei einer kombinierten Fußboden-/Radiatorenheizung eingesetzt werden. Da durch den Einsatz eines FJVR zur Fußbodentemperierung nur Wassermenge und Spreizung, nicht aber die Vorlauftemperatur beeinusst werden, ist besonders auf die maximal zulässige Vorlauftemperatur für den Fußbodenaufbau und die verwendete Rohrmaterialien zu achten. Die Umgebungstemperatur sollte am Einbauort die eingestellte Temperatur am Fühler nicht übersteigen. Die Venti...45,06 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.